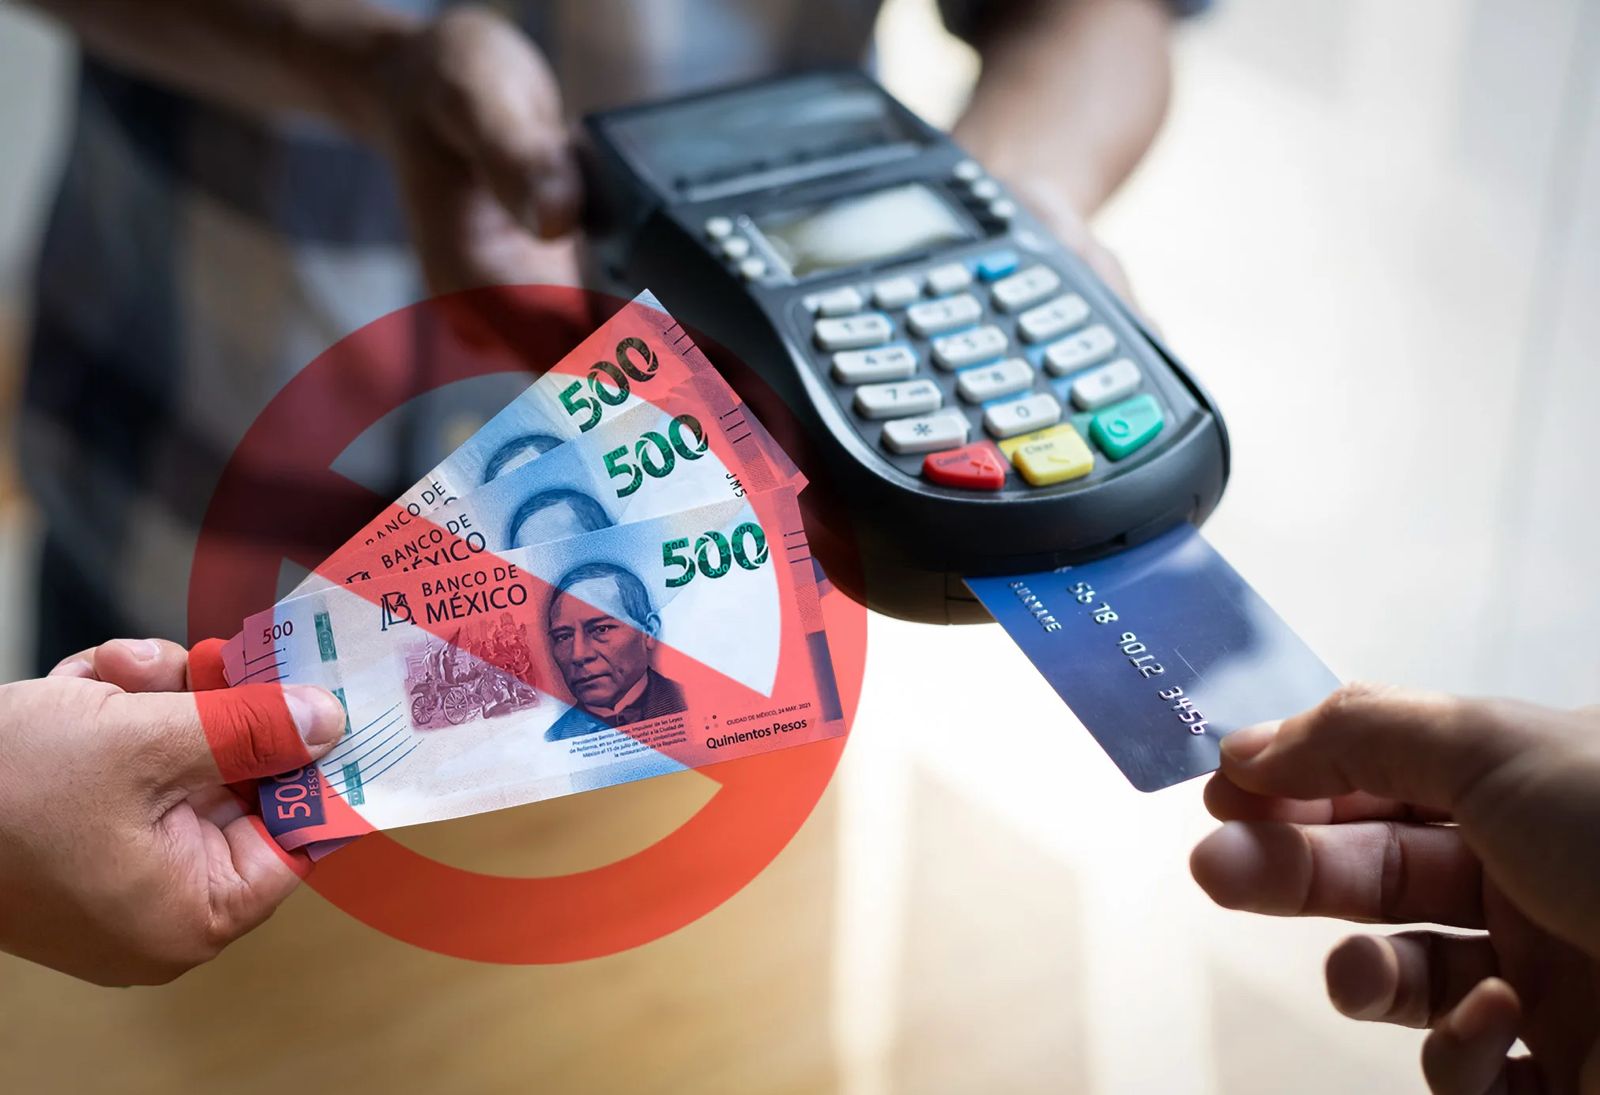
México busca reducir su dependencia del efectivo con la Ley de Economía Digital para Pagos Digitales y Electrónicos, aprobada por el Congreso de la Unión. La propuesta pretende ampliar el uso de medios de pago digitales en actividades comerciales, trámites y servicios, aunque su implementación todavía depende de disposiciones complementarias.
El objetivo es que más personas puedan pagar mediante transferencias, tarjetas y otros mecanismos electrónicos, en lugar de recurrir exclusivamente a billetes y monedas. Entre los primeros servicios donde se buscaría impulsar esta transición se encuentran las gasolineras y las casetas de peaje.
Sin embargo, la aprobación de la ley no significa que el efectivo vaya a desaparecer de inmediato ni que todos los establecimientos estén obligados a dejar de aceptarlo. El alcance de las nuevas medidas dependerá de los sectores que se definan como estratégicos y de las reglas que emitan las autoridades.
¿Por qué los mexicanos siguen pagando en efectivo?
Uno de los principales obstáculos para la digitalización es la preferencia por el efectivo en compras cotidianas de bajo monto.
De acuerdo con la Encuesta Nacional de Inclusión Financiera (ENIF) 2024, citada en el reporte de Expansión, 85% de los adultos utiliza efectivo para pagar compras menores a 500 pesos. El dato refleja el reto de trasladar los pagos digitales de las operaciones bancarias a las transacciones habituales.
Carlos Valderrama, socio fundador de Legal Paradox, advirtió que una ley por sí sola no garantiza un cambio en los hábitos financieros de la población.
El especialista cuestionó que se busque acelerar la digitalización sin resolver problemas estructurales, como los costos asociados a los medios de pago, las condiciones de competencia y las cargas fiscales que enfrentan los negocios.
En su opinión, obligar a utilizar herramientas digitales sin atender esos factores podría dificultar la adopción de los nuevos mecanismos, especialmente entre personas y comercios que todavía dependen del efectivo.
Tener una cuenta bancaria no significa pagar digitalmente
Otro desafío es que la inclusión financiera no se limita a abrir una cuenta bancaria: también implica utilizarla de manera habitual para recibir dinero, hacer transferencias y realizar compras.
Valderrama señaló que, con base en información de la Comisión Nacional Bancaria y de Valores (CNBV), una proporción importante de las cuentas bancarias en México permanece inactiva.
El especialista también destacó el papel del efectivo en el cobro de remesas. Según las cifras que compartió, durante el primer semestre de 2026, alrededor de 14 mil 260 millones de dólares en remesas electrónicas se cobraron en efectivo en ventanilla, equivalentes al 46.7% del monto al que hizo referencia.
Esta situación muestra que la existencia de infraestructura bancaria no garantiza que las personas utilicen los canales electrónicos para disponer de sus recursos.
HR Ratings prevé un efecto positivo en la inclusión financiera
Una perspectiva distinta es la de HR Ratings, que considera que la nueva legislación podría contribuir a ampliar la inclusión financiera y reducir el uso de efectivo.
Ángel García, director ejecutivo senior de Instituciones Financieras de la calificadora, explicó a Expansión que la medida podría favorecer la incorporación de más personas al sistema financiero mexicano.
No obstante, señaló que todavía es prematuro estimar cuánto disminuiría el uso de billetes y monedas, pues primero deben conocerse las reglas secundarias que establecerán cómo se adoptarán los mecanismos de pago digital.
La implementación será determinante para conocer qué sectores deberán ofrecer o utilizar estos medios, qué condiciones aplicarán y cómo se garantizará que la población pueda acceder a ellos.
¿Qué sectores tendrán que aceptar pagos digitales?
La legislación establece que, una vez publicada en el Diario Oficial de la Federación (DOF), la Secretaría de Hacienda y Crédito Público (SHCP) contará con 15 días para delimitar los sectores estratégicos en los que se impulsará el uso de pagos digitales.
Entre los servicios señalados para esta transición se encuentran las gasolineras y las casetas de peaje, aunque las obligaciones concretas deberán revisarse a la luz de las disposiciones oficiales correspondientes.
La ley también contempla acciones para que las autoridades de los tres órdenes de gobierno acepten pagos digitales en trámites y servicios públicos.
Esto podría facilitar operaciones como el pago de derechos, contribuciones y otros servicios gubernamentales, siempre conforme a las reglas que se establezcan para cada caso.
¿La CURP digital será necesaria para los servicios financieros?
Otro de los puntos contemplados es el uso de la CURP digital como mecanismo de identificación y confianza para contratar servicios financieros.
Su aplicación dependerá de las disposiciones generales que emitan las autoridades competentes, entre ellas el Banco de México (Banxico), la CNBV y la Agencia de Transformación Digital y Telecomunicaciones.
Por ello, todavía es necesario conocer los lineamientos que definirán cómo se utilizará esta identificación, qué servicios abarcará y cuáles serán los procedimientos para su implementación.
¿Desaparecerá el efectivo en México?
La nueva ley busca ampliar los pagos electrónicos, pero el cambio no será automático. La preferencia por el efectivo, la inactividad de cuentas bancarias, los costos de los medios de pago y las diferencias de acceso a los servicios financieros son algunos de los retos que deberán atenderse.
Mientras HR Ratings anticipa posibles avances en inclusión financiera, especialistas como Carlos Valderrama advierten que la legislación tendrá que acompañarse de condiciones que faciliten la adopción de los pagos digitales.
El siguiente paso será conocer la publicación oficial y las reglas secundarias. A partir de ellas se podrá determinar qué sectores deberán adoptar estos mecanismos y cómo cambiarán los pagos en la vida cotidiana de los mexicanos.